L’identité visuelle d’une fintech inspire confiance quand elle emploie les mots que son statut autorise, fonctionne dans l’application et reste lisible sur le solde, la carte et les notifications. Ce guide fait le point au 23 octobre 2026 sur les règles en France et en Suisse romande, puis sur les bonnes pratiques de design. C’est un socle : chaque identité se construit ensuite sur mesure, selon le statut, le produit et les publics.
En bref
- « Banque » est réservé aux établissements agréés comme banques, en France comme en Suisse. Pour l’ACPR, une néobanque doit d’abord être une banque.15
- Le site d’une fintech française nomme l’autorité qui l’a autorisée, et le partenaire agréé s’il y en a un.
- Visa admet sa marque en cinq couleurs ; Mastercard impose son symbole en couleurs sur les cartes physiques.1012
- Dans l’application : une icône reconnaissable sans sa couleur, des montants alignés, des débits lisibles sans le rouge.
- En France, les services de paiement et de monnaie électronique fournis aux consommateurs après le 28 juin 2025 doivent être accessibles, microentreprises exceptées.17
| Élément | Règle ou bonne pratique | Origine |
|---|---|---|
| Le mot « banque » | Réservé aux banques agréées | Loi, France et Suisse |
| Le statut | Autorité et partenaire agréé nommés sur le site | Loi, France |
| La carte | Marque du réseau posée selon ses standards | Visa, Mastercard |
| L’icône | Reconnaissable en petit et sans sa couleur | Apple, bonne pratique |
| Les montants | Chiffres tabulaires, alignés en colonne | Bonne pratique |
| Débits et crédits | Signe, flèche ou mot en plus de la couleur | WCAG |
| L’accessibilité | Obligatoire depuis le 28 juin 2025, hors microentreprises | Loi, France |
1. Pourquoi l’apparence compte davantage en finance
L’utilisateur ne peut pas juger seul la solidité d’un service financier. Il juge donc sur ce qu’il voit : la qualité de l’interface, une marque identique d’un écran à l’autre, les mentions de statut.
En 2002, le Stanford Persuasive Technology Lab a fait évaluer 100 sites réels par 2 684 participants, qui ont laissé 2 440 commentaires sur leur crédibilité. L’apparence était le critère le plus cité, dans 46,1 % des commentaires. Pour les sites de finance, elle montait à 54,6 %, le taux le plus haut de l’étude.18 Le rapport cite une étude parallèle auprès d’experts : les spécialistes de la finance regardaient beaucoup moins l’apparence, et davantage l’étendue et la qualité de l’information.
L’étude est ancienne et porte sur des sites web. Nous la citons pour l’écart entre la finance et les autres catégories. Une fintech demande de confier son argent à une marque souvent jeune, découverte par une application. Sur chaque surface, l’utilisateur vérifie un point précis.
| Surface | Ce que l’utilisateur vérifie | Ce que l’identité prévoit |
|---|---|---|
| Fiche du store | Est-ce la bonne application ? | Icône reconnaissable, nom identique partout |
| Site et pied de page | Qui est derrière, sous quel statut ? | Autorisation, autorité, partenaire |
| Ouverture du compte | Que vais-je confier, et à qui ? | Vocabulaire conforme au statut, étapes annoncées |
| Solde et historique | Combien ai-je, que s’est-il passé ? | Montants alignés, états lisibles |
| Carte de paiement | Quelle carte, quel réseau ? | Marque du réseau selon ses standards |
| Notifications et e-mails | Ce message vient-il bien d’eux ? | Gabarits constants, difficiles à imiter |
2. Le mot « banque » : qui peut l’employer
En France comme en Suisse, seules les banques agréées peuvent mettre ce mot dans leur nom ou leur publicité.
En France, l’article L511-8 du Code monétaire et financier vise toute entreprise autre qu’un établissement de crédit ou une société de financement. Il lui interdit « une dénomination, une raison sociale, une publicité » qui fasse croire à cet agrément ou crée une confusion.2 Les banques sont des établissements de crédit.3 En 2021, l’ACPR a précisé qu’une néobanque « doit d’abord être une banque ». Ni un établissement de paiement ou de monnaie électronique ni ses agents ne peuvent se dire banque.1 Les noms de ces deux statuts sont protégés eux aussi.4
En Suisse, la loi sur les banques réserve « banque » et « banquier » aux établissements autorisés par la FINMA en tant que banques. La règle vaut pour le nom, le but social et la publicité.5 L’usage indu de ces mots, ou d’« épargne », est puni d’une amende de 500 000 francs au plus, 250 000 en cas de négligence (art. 49). L’autorisation fintech (art. 1b) permet d’accepter jusqu’à 100 millions de francs de dépôts, sans les investir ni les rémunérer.6 Le client doit être averti avant le dépôt que ces fonds échappent aux dépôts privilégiés et au remboursement immédiat.5 Notre lecture, à faire confirmer par un juriste ou par la FINMA : cette autorisation ne donne pas droit au mot « banque ».
| Mot ou statut | France | Suisse |
|---|---|---|
| « Banque » dans le nom | Établissements de crédit seulement (CMF, L511-8)12 | Banques autorisées par la FINMA (LB, art. 1, al. 4)5 |
| « Néobanque » | Réservé aux banques (ACPR, 2021)1 | Aucune position publiée de la FINMA trouvée |
| « Épargne » | Non traité ici | Réservé, pour les dépôts, aux banques publiant des comptes annuels (LB, art. 15)5 |
| Statut de la fintech | Paiement et monnaie électronique protégés (CMF, L521-4 et L525-7)4 | Informer des limites de protection avant le dépôt (LB, art. 1b)5 |
3. Le nom, le slogan et le vocabulaire
Le vocabulaire le plus sûr décrit ce que fait le produit : un compte, une carte, des paiements, si le statut couvre ces services.
- Le nom. Pour une fintech sans agrément bancaire, « banque » dans le nom pose problème dès l’immatriculation de la raison sociale.
- Le slogan. « Votre nouvelle banque » ou « la banque mobile » tombent sous l’article L511-8.
- Les traductions. Pour « bank », nous n’avons trouvé aucune règle publiée. La question se pose à un juriste avant le dépôt de la marque et l’impression des cartes.
Deux exemples observés le 23 octobre 2026.19 Qonto parle de « compte pro », et son pied de page indique : « Qonto est un établissement de paiement régulé, agréé et supervisé » par l’ACPR. neon se présente comme « le compte suisse » et nomme sur son accueil Hypothekarbank Lenzburg, la banque partenaire qui conserve l’argent des clients.
4. Afficher son statut : quoi, et où
Le site d’une fintech française indique le nom et l’adresse de l’autorité qui a délivré son autorisation. Quand le service repose sur l’agrément d’un partenaire, la marque nomme ce partenaire.
L’obligation vient de l’article 19 de la loi pour la confiance dans l’économie numérique : le site donne « le nom et l’adresse de l’autorité ayant délivré celle-ci ».7 Pour un établissement de paiement ou de monnaie électronique, c’est l’ACPR, qui invite les particuliers à vérifier « à qui vous avez affaire » dans la base REGAFI.8 Quand la marque et la raison sociale diffèrent, une phrase dans le pied de page et l’écran « À propos » fait le lien : raison sociale, statut, autorité, numéro.
En 2025, le pôle commun de l’ACPR et de l’AMF a ajouté plus de 1 300 noms à ses listes noires. Il qualifie de « préoccupation majeure » la multiplication des usurpations d’identité.9 Des gabarits constants pour les e-mails, SMS et notifications aident à repérer une imitation.
Si un partenaire agréé fournit le service, la marque visible ne doit pas laisser croire qu’elle le fournit seule.1 Le partenaire apparaît dans le pied de page, les conditions, souvent sur la carte. En Suisse, les limites de protection des dépôts d’une fintech autorisée s’affichent à l’écran où l’utilisateur s’apprête à verser de l’argent.5
Cinq erreurs à éviter
- « Banque » ou « néobanque » dans le slogan, la bio ou la fiche du store d’un établissement de paiement ou de monnaie électronique.1
- Un partenaire agréé introuvable.
- Une raison sociale absente du site, qui empêche de vérifier l’établissement dans REGAFI.
- Une carte monochrome qui ignore le réseau. Le symbole Mastercard reste en couleurs sur la carte physique.12
- Des montants positifs et négatifs distingués par la seule couleur, contraire au critère 1.4.1 des WCAG.16
5. La carte de paiement : ce que Visa et Mastercard imposent
Une carte Visa ou Mastercard suit les standards de son réseau : présence, couleur et place de la marque, recto et verso, version affichée dans un portefeuille numérique.
Visa publie ses standards de cartes physiques (janvier 2026) et numériques (septembre 2025).1011 Sur la carte physique, le nom du porteur peut passer au verso, et les données du compte disparaître si l’application les fournit. Mastercard réserve le détail aux émetteurs, dans ses Card Design Standards.12
| Point de design | Visa | Mastercard |
|---|---|---|
| Marque sur la carte physique | Obligatoire ; bleu Visa, blanc, argent, or ou noir10 | Obligatoire depuis le 1er juillet 2020 ; couleurs Pantone uniquement12 |
| Emplacement | Un coin, ou aligné sur la puce en vertical10 | Fixé par les standards réservés aux émetteurs12 |
| Espace libre | Dans les standards produit de Visa Access11 | Un quart de la largeur d’un cercle du symbole, au moins12 |
| Carte numérique : présentation | ISO ID-1, 1 536 × 969 pixels11 | Fond neutre12 |
| Carte numérique : éléments exclus | Relief, puce, nom, numéro, date | Puce, nom, dates, hologramme |
| Carte numérique : position | Marque en haut à gauche ou à droite, visible quand les cartes s’empilent | Quatre derniers chiffres près du symbole |
Ce qu’il faut prévoir :
- une palette qui accueille le rouge, l’orange et le jaune de Mastercard ; chez Visa, une carte monochrome reste possible avec une marque noire, blanche ou argent ;
- deux versions de la carte : l’objet physique et l’image pour les portefeuilles numériques ;
- si la fintech n’émet pas ses cartes, les standards complets obtenus auprès de l’émetteur, et le temps de validation du visuel par le réseau.
6. Dans l’application : l’icône et les montants
L’application est la surface de marque la plus vue d’une fintech. Le symbole doit y rester reconnaissable en petit, et les montants doivent s’aligner.
L’icône. Sur iPhone, iPad et Mac, chacun peut afficher ses icônes en version par défaut, sombre, transparente ou teintée. Apple recommande des icônes simples, construites sur peu de formes. Le texte n’y figure que s’il est essentiel : il est souvent trop petit pour être lu et ne se traduit pas.13 Le symbole doit donc rester reconnaissable sans sa couleur.
Les montants. Les chiffres tabulaires ont tous la même largeur : unités, dizaines et centimes restent alignés d’une ligne à l’autre du relevé. La fonction s’appelle tnum en OpenType et font-variant-numeric: tabular-nums en CSS.1415 Toutes les polices ne la proposent pas : à vérifier dans chaque graisse avant de choisir la typographie de marque.
La charte fixe aussi l’écriture des montants :
- le séparateur des milliers, qui varie selon le marché : neon écrit « 10’900 », avec une apostrophe19 ;
- la place de la devise ;
- le signe des débits.
7. Les couleurs des états et l’accessibilité
Un crédit ou un débit porte un signe, une flèche ou un mot en plus de sa couleur. En France, les services de paiement grand public doivent être accessibles depuis juin 2025, microentreprises exceptées.
Le critère 1.4.1 des WCAG 2.2 demande que la couleur ne soit jamais le seul moyen visuel de transmettre une information. Les verts et les rouges de la marque se choisissent ensuite selon les contrastes minimaux, sur fond clair comme sur fond sombre :
- 4,5:1 pour le texte courant, 3:1 pour le grand texte (critère 1.4.3) ;
- 3:1 pour les éléments graphiques nécessaires à la compréhension (critère 1.4.11).16
En France, les exigences d’accessibilité issues de la directive européenne s’appliquent aux services fournis aux consommateurs après le 28 juin 2025. Sont visés les services et comptes de paiement, la monnaie électronique et plusieurs services d’investissement. Les microentreprises de services sont dispensées : moins de dix personnes, et un chiffre d’affaires ou un total de bilan d’au plus 2 millions d’euros.17 Notre lecture, à faire confirmer par un juriste : une fintech grand public au-delà de ces seuils entre dans le champ. Le détail technique est fixé par arrêté ; les critères WCAG ci-dessus donnent une base de travail.
8. Se démarquer des autres néobanques
Pour se démarquer, une fintech part de ce qui lui est propre, son nom ou son offre, et en tire quelques règles visuelles appliquées partout.
Les néobanques ont fini par avoir leurs codes, comme les banques de réseau. Chez Unfable Studio, nous les avons relevés pour une proposition d’identité et d’interface remise à une néobanque lors d’un appel d’offres : fond noir, cartes en relief, dégradés vifs. La marque n’a pas retenu cette proposition. Avec ces codes, une néobanque de plus se serait confondue avec les autres.
- Le point de départ : le nom, qui évoque un argent disponible partout.
- La règle de couleur : un seul accent, un lilas, pour les gains, les actions et l’épargne, sur une base en noir et blanc.
- Le monogramme : conçu d’abord pour l’icône d’application, puis décliné sur les écrans clés, le site, la carte et une campagne d’affichage.
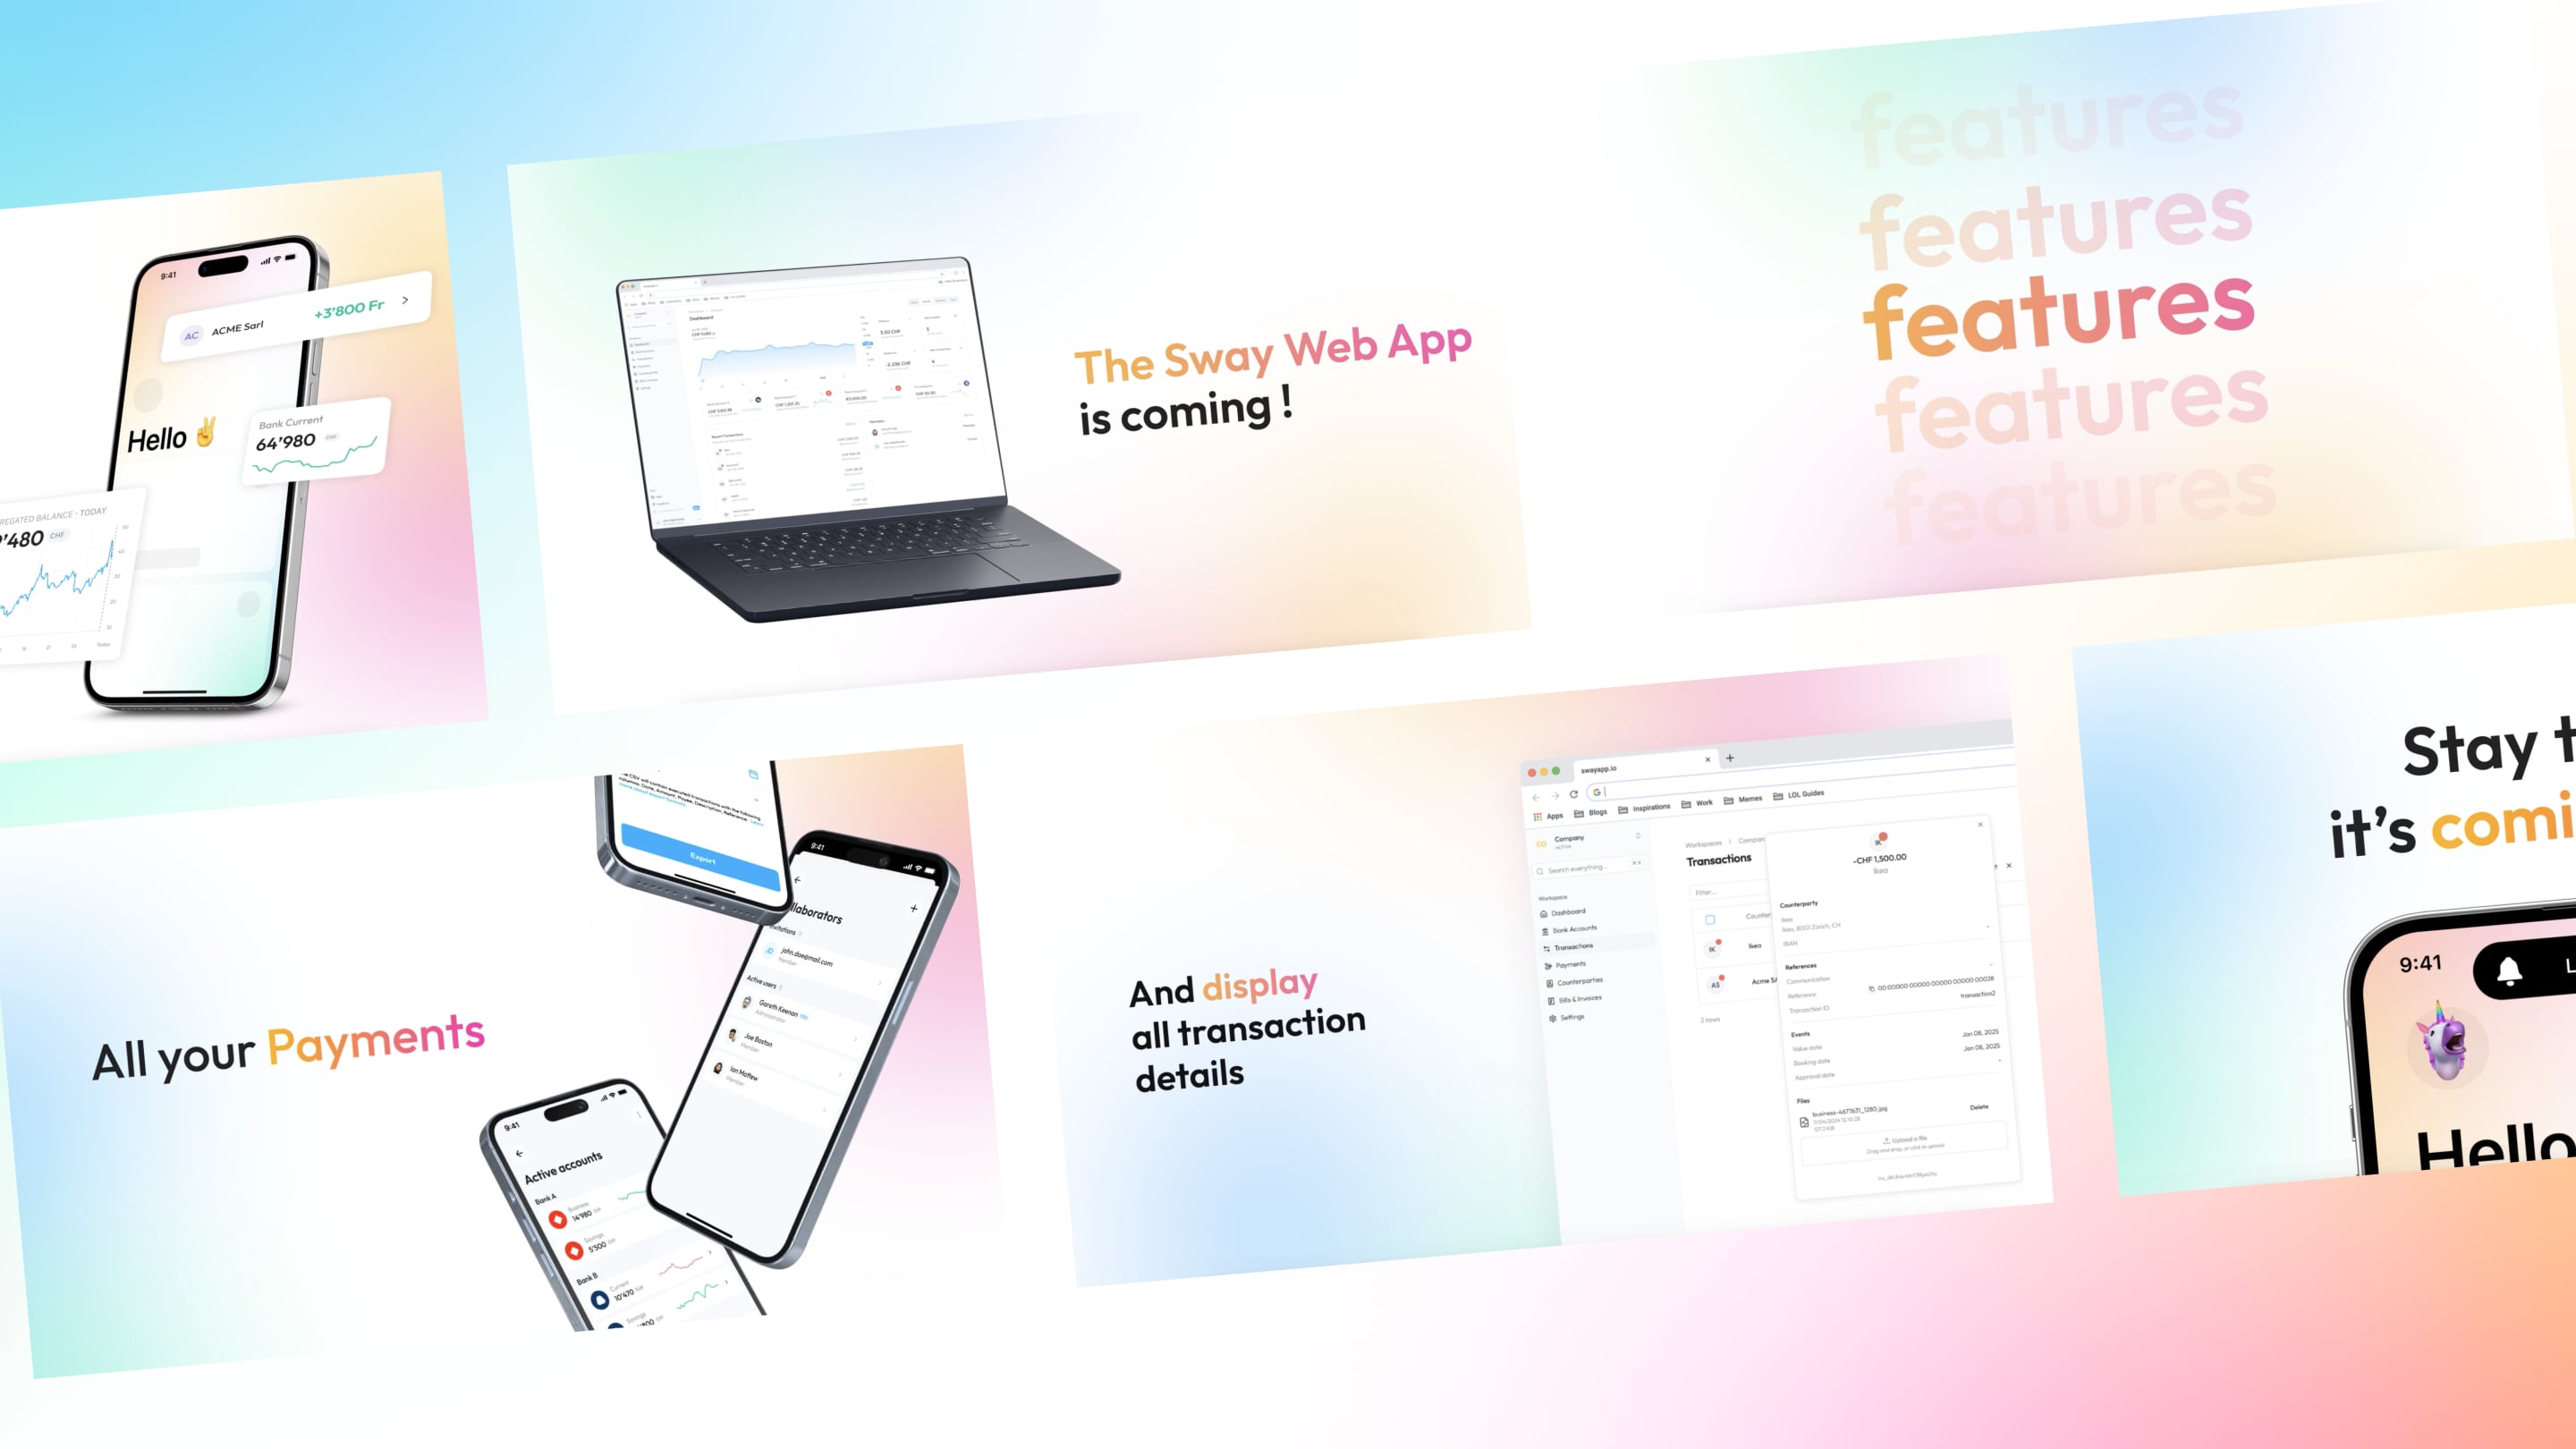
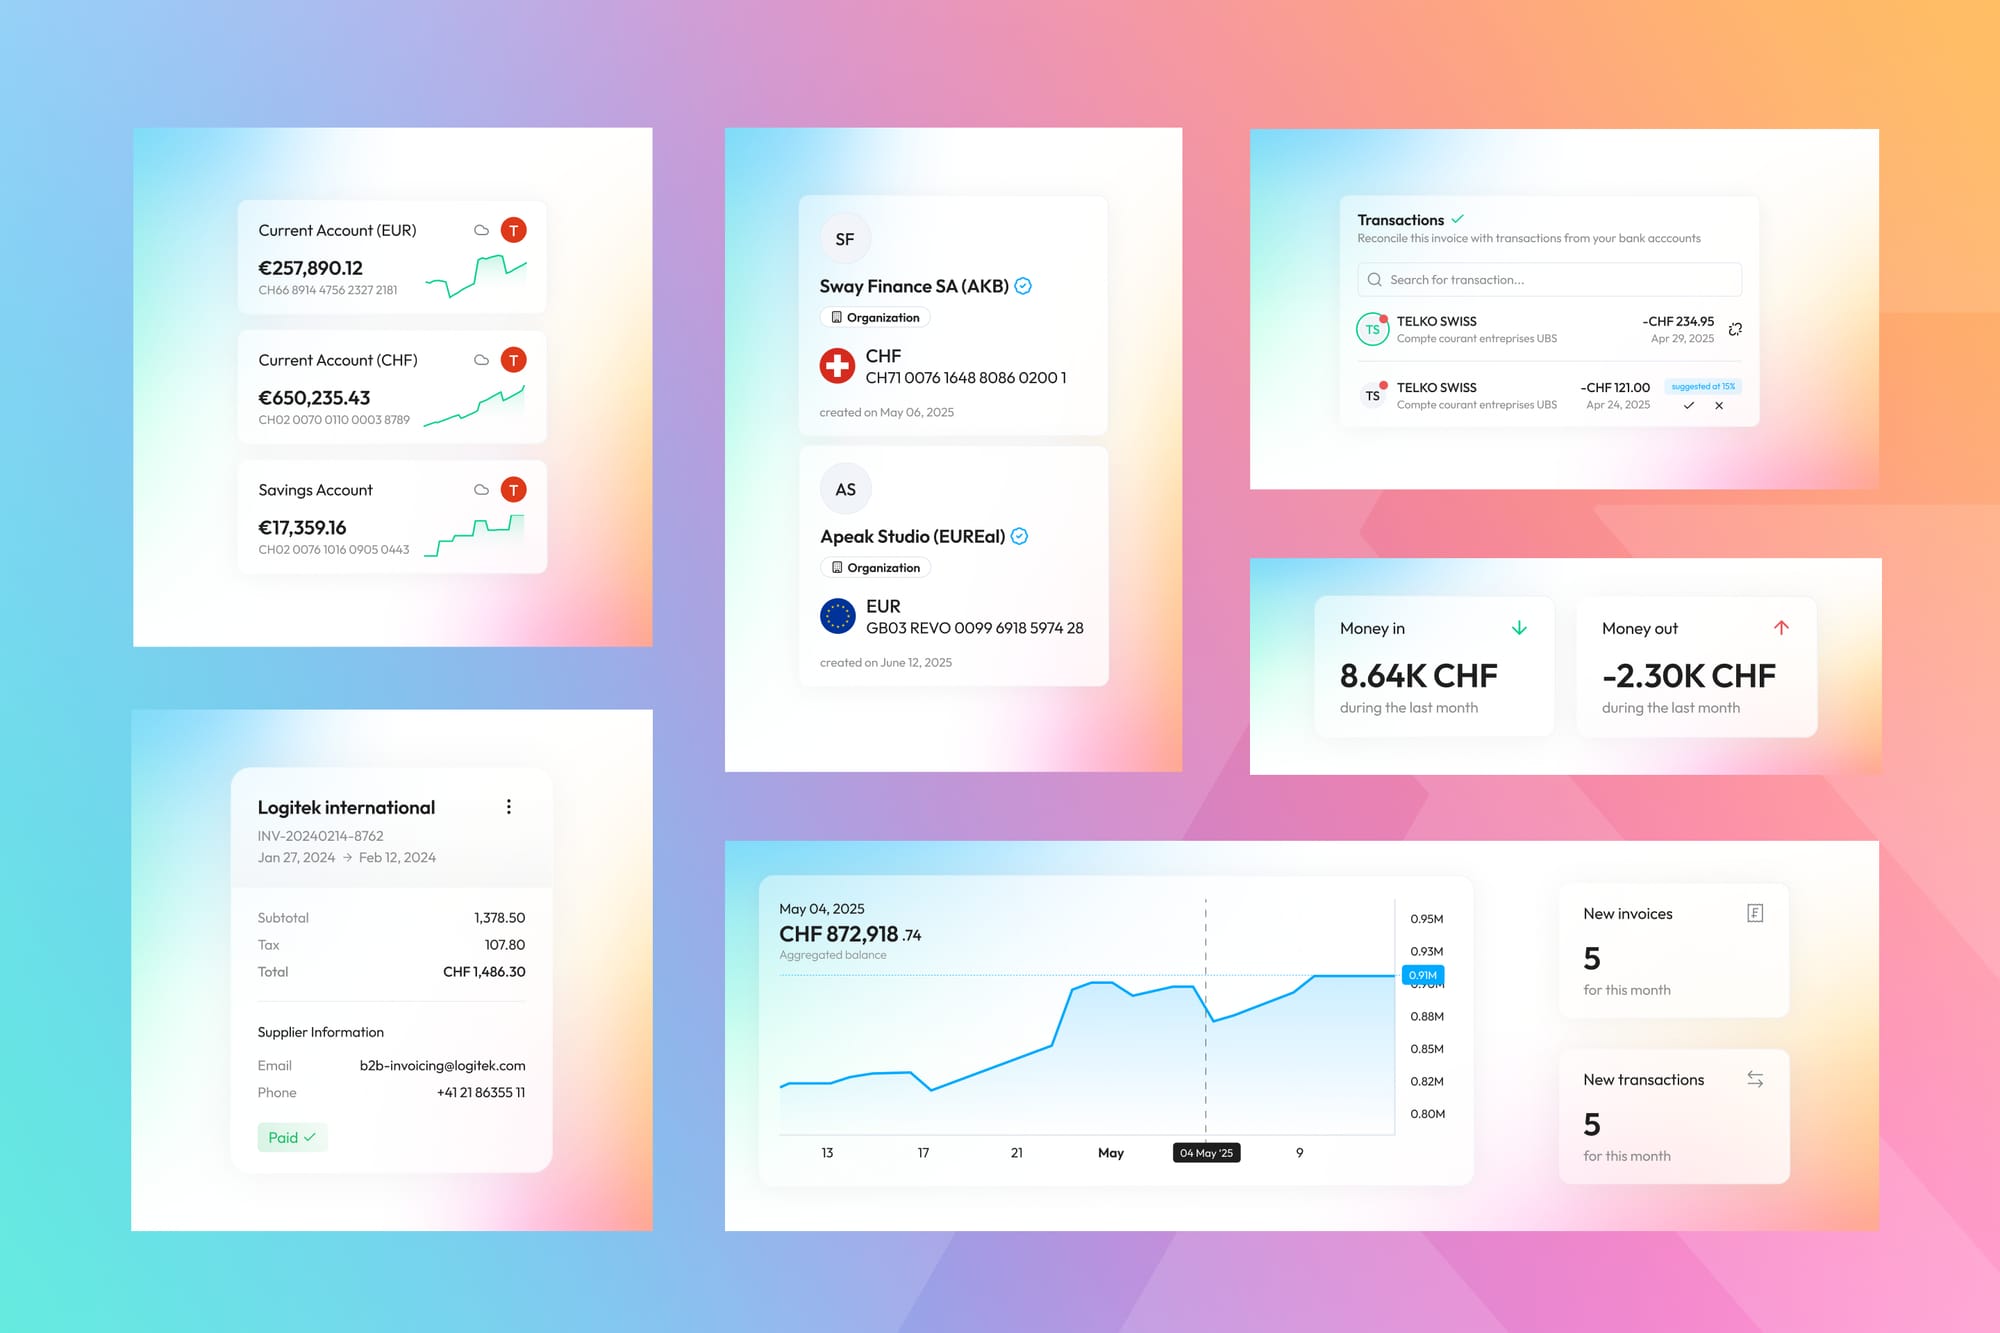
Sway Finance est une start-up suisse, basée à Morges, qui automatise la comptabilité des PME et des fiduciaires. Nous avons mis en images et en mouvement la vraie interface du produit, pour ses lancements, son site et LinkedIn. Détail dans le cas client Sway Finance.
Faire relire l’identité de votre fintech
Trente minutes pour passer en revue votre marque avec vous, du nom à l’écran de solde. Sans engagement.
La liste de contrôle
Douze points à vérifier, du nom à l’écran de solde.
Les mots et le statut
- Le nom, le slogan et la fiche du store n’emploient « banque » ou « néobanque » que si l’établissement est agréé comme banque.
- En Suisse, le mot « épargne » est vérifié sur chaque support qui parle de fonds déposés.
- Le site indique le nom et l’adresse de l’autorité qui a délivré l’autorisation.
- La raison sociale et le numéro permettent de retrouver l’établissement dans REGAFI.
- L’établissement partenaire est nommé sur le site, dans l’application et dans les conditions.
La carte
- Les standards complets du réseau ont été obtenus auprès de l’émetteur.
- La palette tient compte de la marque du réseau, en couleurs chez Mastercard.
- La version numérique de la carte existe, sans relief ni données personnelles.
Le produit
- Le symbole reste reconnaissable en icône, sans sa couleur.
- La police de marque propose des chiffres tabulaires dans chaque graisse utilisée.
- Chaque état positif ou négatif porte un signe, une flèche ou un mot en plus de sa couleur.
- Les contrastes atteignent 4,5:1 pour le texte et 3:1 pour les éléments graphiques.
Méthode et limites
Cet article a été rédigé par Unfable Studio, studio de branding et de design d’interface pour la finance, à Annecy. Il repose sur une recherche documentaire au 23 octobre 2026 : Légifrance et Fedlex, ACPR et FINMA, standards publics de Visa et de Mastercard, W3C, Apple, étude originale de Stanford. Trois points relèvent de notre interprétation : le mot « banque » pour une fintech suisse titulaire de l’autorisation fintech, ses traductions, l’application des règles d’accessibilité à une fintech donnée. Les standards complets de Mastercard sont réservés aux émetteurs : nous citons la partie publique. Cet article ne constitue pas un conseil juridique.
Questions fréquentes
Seulement si elle est agréée comme banque. L’ACPR l’a rappelé en 2021 : un établissement de paiement ou de monnaie électronique ne peut pas être qualifié de banque. L’article L511-8 du Code monétaire et financier interdit toute dénomination ou publicité qui ferait croire à cet agrément.
Les établissements autorisés par la FINMA en tant que banques, selon l’article 1, alinéa 4, de la loi sur les banques. La même loi protège « banquier » et « épargne ». Leur usage indu est puni d’une amende de 500 000 francs au plus.
Oui. La loi pour la confiance dans l’économie numérique impose d’indiquer le nom et l’adresse de l’autorité qui a délivré l’autorisation, ici l’ACPR. Avec la raison sociale et le numéro, l’utilisateur retrouve aussi l’établissement dans REGAFI.
Chez Visa, la marque peut être bleu Visa, blanche, argent, or ou noire sur une carte physique. Chez Mastercard, le symbole s’imprime uniquement en couleurs Pantone sur les cartes physiques. Les standards complets sont fournis aux émetteurs.
Il doit rester reconnaissable en icône d’application, en petit et sans sa couleur : les utilisateurs peuvent afficher leurs icônes en version sombre ou teintée. Il doit aussi cohabiter avec la marque du réseau sur la carte.
Le prix dépend du périmètre : stratégie, nombre de supports, interface, carte. Chez nous, une identité visuelle démarre à 4 800 € HT, et chaque devis se construit sur mesure.
Sources
- ACPR, « Rappel des règles d’usage du terme « néobanque » », Revue de l’ACPR, avril 2021. acpr.banque-france.fr
- Code monétaire et financier, art. L511-8, en vigueur depuis le 1er janvier 2014. legifrance.gouv.fr
- Code monétaire et financier, art. L511-9, en vigueur depuis le 26 juin 2021. legifrance.gouv.fr
- Code monétaire et financier, art. L521-4 (en vigueur depuis le 1er novembre 2009) et L525-7 (en vigueur depuis le 30 janvier 2013). legifrance.gouv.fr et legifrance.gouv.fr
- Loi fédérale sur les banques et les caisses d’épargne (LB, RS 952.0), état le 1er octobre 2026, art. 1, 1b, 15 et 49. fedlex.admin.ch
- FINMA, « Autorisation Fintech », page consultée le 23 octobre 2026. finma.ch
- Loi n° 2004-575 pour la confiance dans l’économie numérique (LCEN), art. 19, version en vigueur depuis le 1er juillet 2016. legifrance.gouv.fr
- ACPR, « Vérifier si un professionnel est agréé / immatriculé », page consultée le 23 octobre 2026. acpr.banque-france.fr
- Pôle commun ACPR-AMF, rapport annuel 2025, communiqué du 24 juin 2026. acpr.banque-france.fr
- Visa, « Visa Physical Card Brand Standards », janvier 2026. visa.com
- Visa, « Visa Digital Card Brand Standards », septembre 2025. visa.com
- Mastercard Brand Center, « Mastercard », exigences de marque (configurations, couleurs, espace libre, cartes physiques, paiements numériques), page consultée le 23 octobre 2026. mastercard.com
- Apple, Human Interface Guidelines, « App icons », mise à jour du 8 juin 2026. developer.apple.com
- Microsoft, spécification OpenType 1.9.1, fonctionnalités enregistrées p-t, « tnum » (Tabular Figures). learn.microsoft.com
- W3C, CSS Fonts Module Level 4, Working Draft du 22 octobre 2026, propriété font-variant-numeric. w3.org
- W3C, Web Content Accessibility Guidelines (WCAG) 2.2, recommandation du 12 décembre 2024, critères 1.4.1, 1.4.3 et 1.4.11. w3.org
- Code de la consommation, art. L412-13 (en vigueur depuis le 11 mars 2023) et D412-50 (en vigueur depuis le 11 octobre 2023). legifrance.gouv.fr et legifrance.gouv.fr
- B. J. Fogg et al., « How Do People Evaluate a Web Site’s Credibility? », Stanford Persuasive Technology Lab et Consumer WebWatch, 29 octobre 2002. consumerreports.org
- Pages consultées le 23 octobre 2026 : Qonto, page d’accueil ; neon, page d’accueil.