Un conseiller en gestion de patrimoine (CGP) remet à chaque client des documents imposés : le document d’entrée en relation, le recueil d’informations, la lettre de mission, puis une déclaration d’adéquation après chaque conseil. Les textes fixent leur contenu et le moment de leur remise. La forme reste au choix du cabinet, dans le respect de quelques règles de lisibilité.
En bref
- « DER » est un mot de la profession. Le règlement de l’AMF parle d’« un document », sa doctrine de « document d’entrée en relation ».
- Le « rapport d’adéquation » s’appelle depuis 2018 « déclaration d’adéquation écrite » (Code monétaire et financier, art. L541-8-1).
- L’AMF relève dans ses contrôles des déclarations d’adéquation génériques et des coûts mal présentés : des défauts de rédaction autant que de contenu.
- En Suisse, la loi sur les services financiers (LSFin) ne nomme aucun document type. Elle fixe ce que le client doit savoir avant le service et ce qui doit être documenté.
Quels documents un CGP remet-il à ses clients ?
Un CGP qui exerce comme conseiller en investissements financiers (CIF) remet au moins quatre documents. Chaque autre statut exercé ajoute ses propres informations.
L’essentiel figure à l’article L541-8-1 du Code monétaire et financier et aux articles 325-5 à 325-12 du règlement général de l’AMF.6
| Document | Texte | Quand |
|---|---|---|
| DER | RG AMF, art. 325-51 | À l’entrée en relation, avant la lettre de mission7 |
| Recueil d’informations (profil, « KYC ») | CMF, art. L541-8-1, 4° ; RG AMF, art. 325-83 | Avant tout conseil |
| Lettre de mission signée par les deux parties | RG AMF, art. 325-62 ; CMF, art. L541-8-1, 10° | Avant tout conseil |
| Déclaration d’adéquation écrite (ex-« rapport d’adéquation ») | CMF, art. L541-8-1, 9°6 | À chaque conseil, avant la transaction8 |
| Compte rendu sur support durable, évaluation périodique | CMF, art. L541-8-1, 11° | Selon le service convenu |
| Assurance : identité, immatriculation, réclamations, médiation, liens, rémunération | Code des assurances, art. L521-211 | Avant le contrat |
| Assurance : exigences, besoins et raisons du conseil, par écrit | Code des assurances, art. L521-4 et L522-512 | Avant le contrat |
Les associations peuvent lister plus de pièces : neuf dans le guide du CIF de CNCEF Patrimoine, dont un questionnaire de lutte contre le blanchiment et une information annuelle sur les coûts et frais.20 Le crédit et l’immobilier, soumis à leurs propres obligations, sortent du champ de l’article.
1. Le document d’entrée en relation (DER)
Le CIF remet le document d’entrée en relation à tout nouveau client. Il compte huit rubriques, dont quatre « le cas échéant ».
L’article 325-5 du règlement général de l’AMF l’impose : « Lors de l’entrée en relation avec un nouveau client, le conseiller en investissements financiers lui remet un document ».1 Le sigle DER n’y figure pas. La doctrine de l’AMF parle de « document d’entrée en relation », à remettre avant la signature de la lettre de mission, que celle-ci soit signée ou non ensuite.7
| Rubrique | Présence |
|---|---|
| Nom ou dénomination, adresse, statut de CIF, numéro d’immatriculation | Toujours |
| Association professionnelle d’adhésion | Toujours |
| Qualité de démarcheur et mandants | Le cas échéant |
| Type de conseil (indépendant, non indépendant ou les deux) et sa portée, notamment sur la rémunération | Toujours |
| Établissements promoteurs avec lesquels il a une relation significative | Le cas échéant |
| Autre statut réglementé | Le cas échéant |
| Modes de communication avec le client | Toujours |
| Facteurs de durabilité pris en compte dans la sélection des instruments | Le cas échéant |
Deux articles voisins touchent la mise en page. Selon l’article 325-9, les deux premières rubriques figurent sur toutes les informations du conseiller, communications promotionnelles comprises. Selon l’article 325-10, le client est informé de toute modification importante du document ou de la lettre de mission : une date de version aide à les suivre.4
S’il est aussi intermédiaire en assurance, le cabinet donne en plus les informations de l’article L521-2 du Code des assurances.11 Nous n’avons trouvé aucun texte qui oblige à les réunir avec celles du CIF, ni à les séparer. Le cabinet choisit avec son association.
2. La lettre de mission
La lettre de mission est le contrat que le CIF soumet au client avant de formuler un conseil. Rédigée en double exemplaire et signée par les deux parties, elle délimite la mission.
L’article 325-6 en fixe le contenu minimal :2
- la prise de connaissance du document d’entrée en relation ;
- la prestation et les modalités d’information ;
- la rémunération, honoraires comme rémunérations versées par des établissements promoteurs ;
- pour le conseil en investissement : conseil indépendant ou non, analyse large ou restreinte, évaluation périodique éventuelle, risques des instruments proposés, tous les coûts et frais.
Un exemplaire est remis au client après signature. Selon la doctrine de l’AMF, la prestation ayant un caractère personnel, le CIF ne peut déléguer ni l’élaboration ni la signature de la lettre, y compris à un démarcheur.7
3. Le recueil d’informations
Le recueil d’informations établit le profil du client avant tout conseil. Sans ces informations, le conseiller s’abstient de recommander.
L’article 325-8 en fixe trois volets, avec des questions que le client peut comprendre :3
- la situation financière : revenus, actifs, investissements, biens immobiliers, engagements ;
- les objectifs d’investissement : durée, tolérance au risque, finalité, préférences en matière de durabilité ;
- les connaissances et l’expérience.
Lors d’un atelier CIF en décembre 2023, l’AMF a présenté ses constats de contrôle.8 Elle attend un questionnaire « clair, exhaustif et intelligible », adapté à l’activité du cabinet quand il vient d’un tiers, avec une case « ne sait pas » si besoin. Une note de risque attribuée sans questionner le client ni l’expliquer sera jugée sans fondement.
4. La déclaration d’adéquation
La déclaration d’adéquation, l’ancien « rapport d’adéquation », explique par écrit pourquoi chaque recommandation correspond au profil du client.
Jusqu’au 7 juin 2018, l’article 325-7 du règlement général voulait le conseil « formalisé dans un rapport écrit ».5 L’article L541-8-1 du Code monétaire et financier impose désormais de le formaliser « dans une déclaration d’adéquation écrite justifiant les différentes propositions, leurs avantages et les risques qu’elles comportent ».6 Selon l’AMF, la déclaration :8
- se remet avant la transaction, même si le conseil n’aboutit à aucune opération ou recommande de ne pas acheter ;
- porte la date et l’heure du conseil ;
- rappelle le profil du client, présente l’offre conseillée et explique en quoi l’une correspond à l’autre.
En assurance vie individuelle avec valeur de rachat et en capitalisation, le distributeur s’informe aussi de la situation financière, des objectifs, de la durabilité, des connaissances et de l’expérience du client.12
Cinq défauts relevés par l’AMF dans ses contrôles
- Une phrase générique, identique pour tous les clients, comme justification.8
- Une liste de cases à cocher qui ne justifie pas le conseil pour ce client et cette offre.8
- Un simple renvoi à la documentation légale de l’offre, sans la présenter.8
- Des coûts non personnalisés selon le montant investi, sans distinguer frais du service et frais des instruments, ni montrer leur effet cumulé sur la performance.9
- Des préférences de durabilité incomplètes : un tiers des cabinets contrôlés en 2025 n’interrogerait pas les clients sur les trois axes réglementaires.9
Les trois premiers constats viennent de l’atelier de 2023, les deux derniers des quinze contrôles sur pièces menés par l’AMF de juin à décembre 2025 (méthode « CORE »).9 Le cabinet contrôlé transmet ses documents sous dix jours ouvrés. Ceux qui manquent sont « réputés ne pas exister ».
En Suisse : ce que demande la LSFin
La LSFin impose d’informer le client avant le service, de vérifier le caractère approprié ou l’adéquation du conseil, et de documenter chaque recommandation.
La loi ne nomme pas de document type.16 Les informations de l’article 8 (voir notre article sur le site d’un cabinet) se donnent avant le contrat ou le service, sous une forme standardisée, sur papier ou électroniquement (art. 9). Le client doit avoir assez de temps pour les comprendre (OSFin, art. 13).17
| Étape | France (CIF) | Suisse (LSFin) |
|---|---|---|
| Se présenter | DER | Informations de l’art. 8, sur support durable ou site (OSFin, art. 12) |
| Connaître le client | Recueil d’informations | Situation financière, objectifs, connaissances, expérience, profil de risque (LSFin, art. 12 ; OSFin, art. 17) |
| Fixer la mission | Lettre de mission signée | Services convenus, à documenter (LSFin, art. 15) |
| Justifier le conseil | Déclaration d’adéquation écrite | Besoins du client et motifs de chaque recommandation, à documenter (LSFin, art. 15 al. 2) |
| Rendre compte | Compte rendu sur support durable | Copie de la documentation et comptes rendus, sur demande (LSFin, art. 16) |
Deux règles suisses pèsent sur la conception des documents :
- la documentation est conçue pour rendre compte au client, en règle générale sous dix jours ouvrables (OSFin, art. 18)17 ;
- le client a droit en tout temps à une copie de son dossier, remise gratuitement dans les trente jours, sous forme électronique s’il l’accepte (LSFin, art. 72 et 73)16.
Un dossier daté et classé dans un même gabarit se remet plus vite. Pour un cabinet frontalier, le plus lisible est souvent une structure commune, rubriques de chaque pays séparées.
Faire relire vos documents clients
Un premier échange pour revoir la mise en forme de vos documents. Le contenu validé par votre association reste inchangé.
Comment rendre ces documents plus lisibles
Mettre en forme un document réglementaire, c’est ordonner les mentions imposées pour que le client trouve d’abord ce qui le concerne, sans en retirer aucune.
Les textes demandent des informations exactes et compréhensibles, et des avertissements sur les risques dans une police au moins égale à celle du texte principal (RG AMF, art. 325-12).21 Le reste relève de la mise en page. Notre méthode, adaptée à chaque cabinet :
- Une page de synthèse en ouverture : qui est le cabinet, son statut, sa rémunération, la suite. Elle s’ajoute aux rubriques complètes, avec leurs termes.
- Un titre par rubrique, dans l’ordre de l’article : le client s’y repère, l’association retrouve chaque obligation lors d’un contrôle.
- Des coûts en euros : un tableau de trois lignes, chiffré pour la somme du client, répond aux trois constats de l’AMF de 2025.9
- Une déclaration d’adéquation en trois parties, selon les attentes de l’AMF : votre profil, ce que nous recommandons, pourquoi cela vous correspond.8 La troisième, rédigée pour chaque client, a la place d’un vrai paragraphe.
- Un questionnaire que le client remplit seul : une question par ligne, des mots courants, la case « ne sait pas » quand elle a du sens, un espace pour les précisions.3
Le même gabarit pour tous les documents
Un gabarit commun applique la même grille, les mêmes typographies et le même en-tête à tous les documents du cabinet, du DER au compte rendu annuel.
L’article 325-9 impose l’identité, l’adresse, le statut, le numéro d’immatriculation et l’association sur toutes les informations du conseiller.4 Placées en en-tête ou en pied de page, avec la date de version et la pagination, ces mentions ne s’oublient plus.
Le gabarit reprend aussi les couleurs, les typographies et le ton du cabinet : le client le reconnaît de la lettre de mission au bilan. Chez Unfable Studio, nous avons repensé l’identité de Strateo Capital, cabinet de gestion de patrimoine. Ses verts profonds et son or vont des cartes de visite aux bilans patrimoniaux, dont la couverture porte le numéro ORIAS.
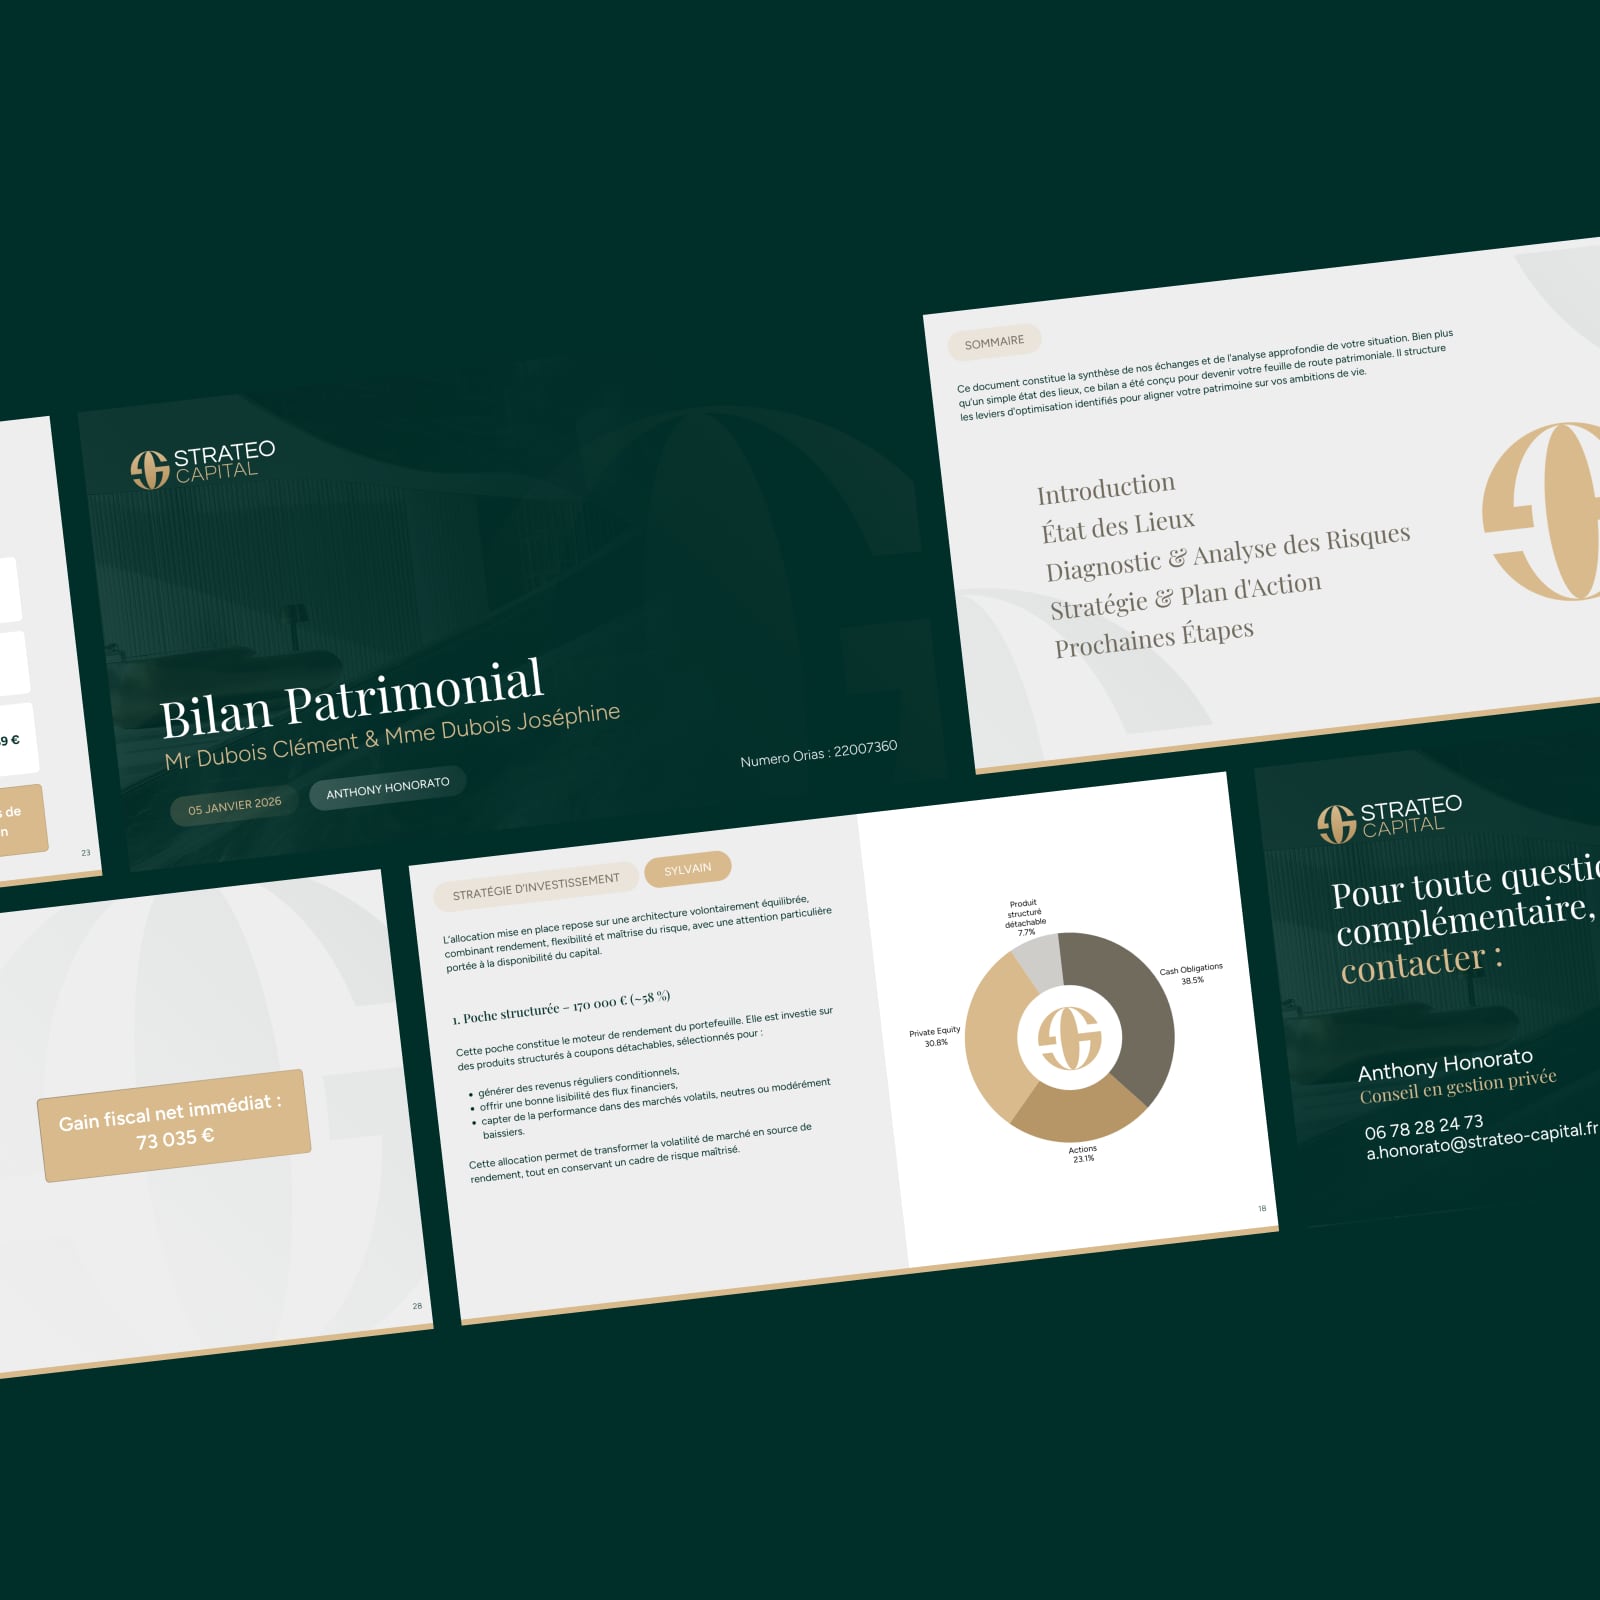
Le détail du projet est dans le cas client Strateo Capital.
Peut-on remettre et signer ces documents en ligne ?
Oui, aux conditions fixées en France par le Code civil et le Code des assurances, en Suisse par la LSFin et le Code des obligations.
En France :
- l’écrit électronique a la même force probante que le papier si son auteur est identifié et son intégrité garantie (Code civil, art. 1366)14 ;
- la signature électronique repose sur un procédé fiable d’identification (art. 1367), présumé fiable pour une signature qualifiée15 ;
- en assurance, le papier est la règle ; un autre support durable ou un site sont possibles sous conditions, dont le choix ou l’accord du client, qui garde droit à un exemplaire papier gratuit13 ;
- pour la déclaration d’adéquation, l’AMF admet un espace sécurisé du site avec notification au client, si ce support respecte MIF 28.
En Suisse, les informations de la LSFin peuvent être fournies sur support durable ou sur un site, consultables et téléchargeables à tout moment (OSFin, art. 12).17 La signature électronique qualifiée avec horodatage qualifié vaut signature manuscrite (CO, art. 14 al. 2bis).18
En ligne, les obligations « ne sont pas allégées en raison du caractère digitalisé du parcours », rappelle l’AMF dans sa synthèse d’avril 2026 sur les parcours en ligne de quatre banques.10 Nous n’avons trouvé aucun texte qui impose un format de fichier. Un PDF au texte sélectionnable, lisible sur téléphone, avec ses zones de signature, se lit et se signe partout de la même façon.
Qui valide le contenu des documents ?
Le contenu des documents réglementaires relève du cabinet, de son association professionnelle et de son conseil juridique. La mise en forme repasse par eux avant diffusion.
La CNCGP propose à ses adhérents un « kit réglementaire » de modèles prêts à l’emploi.19 CNCEF Patrimoine propose un « KIT CIF » de procédures et de modèles types, que le conseiller doit adapter au type de conseil qu’il délivre.20 Nous ne reproduisons pas ces modèles, réservés aux adhérents et mis à jour avec les textes. L’ordre de travail le plus sûr :
- partir du modèle à jour de l’association ;
- l’adapter aux statuts du cabinet, avec son conseil ;
- mettre en forme sans changer les termes ;
- faire relire par l’association ou le conseil avant diffusion, puis à chaque évolution des textes.
Onze points à vérifier sur vos documents
Le contenu
- Le DER reprend les rubriques de l’article 325-5 qui s’appliquent au cabinet.
- La lettre de mission précise le type de conseil, la rémunération, les coûts et l’éventuelle évaluation périodique.
- Le questionnaire couvre situation financière, objectifs, durabilité, connaissances et expérience.
- Chaque déclaration d’adéquation porte la date et l’heure du conseil.
La forme
- Tous les documents partagent le même gabarit, avec date de version et pagination.
- Identité, adresse, statut, numéro ORIAS et association sont en en-tête ou en pied de page.
- Les avertissements sur les risques sont à la taille du texte principal.
- Les coûts sont en euros, pour la somme du client.
- La justification de l’adéquation est rédigée pour ce client.
Le format numérique
- Les PDF ont un texte sélectionnable et se lisent sur téléphone.
- Le dossier d’un client peut être transmis complet et classé en quelques jours.
Méthode et limites
Cet article a été rédigé par Unfable Studio, studio de branding et de design d’interface pour la finance, à Annecy, à partir d’une recherche documentaire menée le 23 octobre 2026 : textes et publications de l’AMF, Légifrance, Fedlex, documents publics de la CNCGP et de CNCEF Patrimoine. C’est un socle pour les cabinets de France et de Suisse romande, à adapter à vos statuts. L’atelier de l’AMF, support pédagogique, est cité pour ses constats de contrôle. La mise en forme proposée relève de notre méthode. Cet article ne constitue pas un conseil juridique : votre association professionnelle ou votre conseil valide le contenu de vos documents.
Questions fréquentes
Huit rubriques fixées par l’article 325-5 du règlement général de l’AMF, dont quatre « le cas échéant » : identité, statut et numéro d’immatriculation ; association ; qualité de démarcheur ; type de conseil et rémunération ; liens avec des producteurs ; autres statuts ; modes de communication ; facteurs de durabilité. Chaque autre statut exercé ajoute ses informations.
Oui. Le règlement général de l’AMF impose de le remettre à tout nouveau client lors de l’entrée en relation. Selon la doctrine de l’AMF, il se remet avant la signature de la lettre de mission, que celle-ci soit signée ou non ensuite.
L’article 325-6 du règlement général de l’AMF demande notamment : la prise de connaissance du document d’entrée en relation, la prestation, les modalités d’information, la rémunération, le type de conseil, les risques, tous les coûts et frais. La lettre est signée par les deux parties avant tout conseil.
C’est le même document sous deux noms. Jusqu’en juin 2018, le règlement général de l’AMF parlait de « rapport écrit ». Le texte en vigueur, l’article L541-8-1 du Code monétaire et financier, parle de « déclaration d’adéquation écrite » justifiant les propositions, leurs avantages et leurs risques.
Oui. Le Code civil reconnaît la signature électronique si elle repose sur un procédé fiable d’identification, et présume fiable la signature électronique qualifiée. Le niveau de signature et l’outil se choisissent avec votre association ou votre conseil.
Auprès de votre association professionnelle. La CNCGP et CNCEF Patrimoine, par exemple, mettent des modèles de documents réglementaires à disposition de leurs adhérents. Ils sont à adapter aux statuts et au type de conseil du cabinet.
La LSFin ne prévoit pas de document portant ce nom. Elle impose d’informer le client avant le service, notamment sur l’identité, la surveillance, la médiation, les risques et les coûts, sur papier ou électroniquement. Elle impose aussi de documenter les besoins du client et les motifs de chaque recommandation.
Sources
- Règlement général de l’AMF, art. 325-5, version en vigueur au 1er janvier 2023. amf-france.org
- Règlement général de l’AMF, art. 325-6, version en vigueur au 8 juin 2018. amf-france.org
- Règlement général de l’AMF, art. 325-8, version en vigueur au 1er janvier 2023. amf-france.org
- Règlement général de l’AMF, art. 325-9 et 325-10, versions en vigueur au 8 juin 2018. amf-france.org et amf-france.org
- Règlement général de l’AMF, art. 325-7, version du 31 décembre 2007 au 7 juin 2018, et version en vigueur au 8 juin 2018. amf-france.org et amf-france.org
- Code monétaire et financier, art. L541-8-1, en vigueur depuis le 3 janvier 2018. legifrance.gouv.fr
- AMF, position-recommandation DOC-2006-23, questions-réponses relatives au régime des CIF, modifiée le 27 juillet 2026, questions 4.1 et 6.3. amf-france.org
- AMF, « Le conseil en investissement et les exigences en matière d’adéquation », présentation de l’atelier du 7 décembre 2023. amf-france.org
- AMF, « L’AMF instaure une nouvelle méthodologie de contrôle sur pièces des conseillers en investissements financiers », 12 juin 2026. amf-france.org
- AMF, « Synthèse des contrôles SPOT sur le parcours client digitalisé », avril 2026. amf-france.org
- Code des assurances, art. L521-2, en vigueur depuis le 1er octobre 2018. legifrance.gouv.fr
- Code des assurances, art. L521-4 et L522-1, en vigueur depuis le 1er octobre 2018, et art. L522-5, en vigueur depuis le 24 octobre 2024. legifrance.gouv.fr, legifrance.gouv.fr et legifrance.gouv.fr
- Code des assurances, art. L521-6 et R521-2, en vigueur depuis le 1er octobre 2018. legifrance.gouv.fr et legifrance.gouv.fr
- Code civil, art. 1366 et 1367, en vigueur depuis le 1er octobre 2016. legifrance.gouv.fr et legifrance.gouv.fr
- Décret n° 2017-1416 du 28 septembre 2017 relatif à la signature électronique, art. 1. legifrance.gouv.fr
- Loi fédérale sur les services financiers (LSFin, RS 950.1), état le 1er octobre 2026, art. 8 à 16, 72 et 73. fedlex.admin.ch
- Ordonnance sur les services financiers (OSFin, RS 950.11), état le 1er janvier 2022, art. 12, 13, 17 et 18. fedlex.admin.ch
- Code des obligations (RS 220), état le 1er octobre 2026, art. 14. fedlex.admin.ch
- CNCGP, « Starter Pack pour les nouveaux conseillers en gestion de patrimoine », septembre 2024. cncgp.fr
- CNCEF Patrimoine, guide « Je deviens CIF », octobre 2025, et « Le guide du conseiller en investissements financiers », avril 2024. cncef.org et cncef.org
- Règlement général de l’AMF, art. 325-12, version en vigueur au 8 juin 2018. amf-france.org
Pour aller plus loin
- Que doit contenir le site d’un cabinet de gestion de patrimoine ?
- Combien coûte l’identité visuelle d’un cabinet de gestion de patrimoine ?
- Logo, identité visuelle, charte graphique : ce que vous achetez vraiment
- Notre expertise decks et supports
- Notre travail pour la finance et la gestion de patrimoine